Domain leasing-group.de kaufen?
Wir ziehen mit dem Projekt
leasing-group.de um.
Sind Sie am Kauf der Domain
leasing-group.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-group.de kaufen?
Welche Bank gehört zum Cash Pool?
Welche Bank gehört zum Cash Pool? Im Cash Pool sind in der Regel mehrere Banken vertreten, die zusammenarbeiten, um Liquidität zu optimieren. Die Bank, die zum Cash Pool gehört, hängt daher von der spezifischen Konstellation des Cash Pools ab. Es könnte sich um eine Hausbank handeln, die den Pool organisiert, oder um mehrere Partnerbanken, die gemeinsam an dem Pool teilnehmen. Letztendlich ist die genaue Zusammensetzung des Cash Pools entscheidend dafür, welche Banken dazu gehören. **
Welche Banken gehören zum Cash Pool der Sparda Bank?
Welche Banken gehören zum Cash Pool der Sparda Bank? Der Cash Pool der Sparda Bank umfasst in der Regel andere Sparda Banken, die untereinander kooperieren, um ihren Kunden einen flächendeckenden Service zu bieten. Dadurch können Kunden beispielsweise an verschiedenen Standorten kostenfrei Geld abheben oder einzahlen. Die genauen Banken, die zum Cash Pool gehören, können je nach Region und Sparda Bank variieren. Es empfiehlt sich daher, direkt bei der jeweiligen Sparda Bank nachzufragen, um eine aktuelle Liste der Partnerbanken im Cash Pool zu erhalten. **

Ähnliche Suchbegriffe für Pool-Oberflurrollladen---Bank
Top-Angebote
Produkte zum Begriff Pool-Oberflurrollladen---Bank:
-
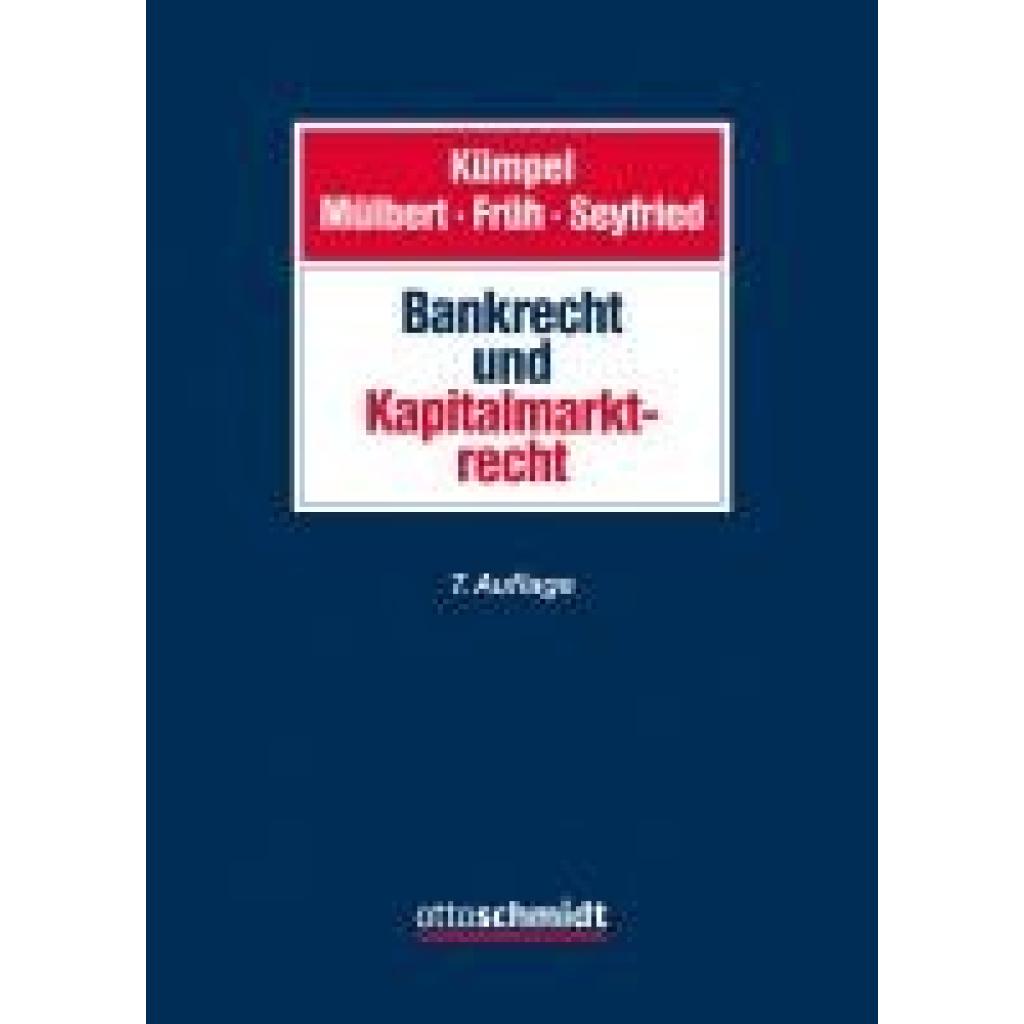
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank ist in der Cash Group?
Die Cash Group ist ein Zusammenschluss mehrerer deutscher Banken, die ihren Kunden kostenlose Bargeldabhebungen an Geldautomaten der Gruppe ermöglichen. Zu den Banken in der Cash Group gehören unter anderem die Deutsche Bank, die Commerzbank, die HypoVereinsbank und die Postbank. Kunden dieser Banken können an den Automaten der Cash Group kostenlos Geld abheben, ohne zusätzliche Gebühren zahlen zu müssen. Es ist daher ratsam, vor einer Bargeldabhebung zu prüfen, ob die eigene Bank Teil der Cash Group ist, um Gebühren zu vermeiden. **
-
Wer gehört zur Cash Group Deutsche Bank?
Zur Cash Group Deutsche Bank gehören neben der Deutschen Bank selbst auch die Commerzbank, die HypoVereinsbank und die Postbank. Diese Banken haben sich zusammengeschlossen, um ihren Kunden ein dichtes Netz an kostenlosen Bargeldabhebemöglichkeiten zu bieten. Kunden dieser Banken können an den Geldautomaten der Cash Group kostenlos Geld abheben. Die Cash Group ist somit ein Zusammenschluss mehrerer großer Banken in Deutschland, um ihren Kunden einen Mehrwert zu bieten. Mit welchen Banken kooperiert die Cash Group außerdem noch? **
-
Was sind die typischen vertraglichen Bedingungen und Pflichten, die bei einem Leasingvertrag zwischen Leasinggeber und Leasingnehmer festgelegt werden?
Die typischen vertraglichen Bedingungen eines Leasingvertrags umfassen die Laufzeit, die monatliche Leasingrate und die Kilometerbegrenzung. Zu den Pflichten des Leasingnehmers gehören die regelmäßige Zahlung der Leasingrate, die Instandhaltung des Fahrzeugs und die Rückgabe in einem vereinbarten Zustand am Vertragsende. Der Leasinggeber ist verpflichtet, das Fahrzeug in einem verkehrssicheren Zustand zu übergeben und für eventuelle Reparaturen während der Vertragslaufzeit zu sorgen. **
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
Top-Angebote
Produkte zum Begriff Pool-Oberflurrollladen---Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank gehört zum Cash Pool?
Welche Bank gehört zum Cash Pool? Im Cash Pool sind in der Regel mehrere Banken vertreten, die zusammenarbeiten, um Liquidität zu optimieren. Die Bank, die zum Cash Pool gehört, hängt daher von der spezifischen Konstellation des Cash Pools ab. Es könnte sich um eine Hausbank handeln, die den Pool organisiert, oder um mehrere Partnerbanken, die gemeinsam an dem Pool teilnehmen. Letztendlich ist die genaue Zusammensetzung des Cash Pools entscheidend dafür, welche Banken dazu gehören. **
-
Welche Banken gehören zum Cash Pool der Sparda Bank?
Welche Banken gehören zum Cash Pool der Sparda Bank? Der Cash Pool der Sparda Bank umfasst in der Regel andere Sparda Banken, die untereinander kooperieren, um ihren Kunden einen flächendeckenden Service zu bieten. Dadurch können Kunden beispielsweise an verschiedenen Standorten kostenfrei Geld abheben oder einzahlen. Die genauen Banken, die zum Cash Pool gehören, können je nach Region und Sparda Bank variieren. Es empfiehlt sich daher, direkt bei der jeweiligen Sparda Bank nachzufragen, um eine aktuelle Liste der Partnerbanken im Cash Pool zu erhalten. **
-
Welche Bank ist in der Cash Group?
Die Cash Group ist ein Zusammenschluss mehrerer deutscher Banken, die ihren Kunden kostenlose Bargeldabhebungen an Geldautomaten der Gruppe ermöglichen. Zu den Banken in der Cash Group gehören unter anderem die Deutsche Bank, die Commerzbank, die HypoVereinsbank und die Postbank. Kunden dieser Banken können an den Automaten der Cash Group kostenlos Geld abheben, ohne zusätzliche Gebühren zahlen zu müssen. Es ist daher ratsam, vor einer Bargeldabhebung zu prüfen, ob die eigene Bank Teil der Cash Group ist, um Gebühren zu vermeiden. **
-
Wer gehört zur Cash Group Deutsche Bank?
Zur Cash Group Deutsche Bank gehören neben der Deutschen Bank selbst auch die Commerzbank, die HypoVereinsbank und die Postbank. Diese Banken haben sich zusammengeschlossen, um ihren Kunden ein dichtes Netz an kostenlosen Bargeldabhebemöglichkeiten zu bieten. Kunden dieser Banken können an den Geldautomaten der Cash Group kostenlos Geld abheben. Die Cash Group ist somit ein Zusammenschluss mehrerer großer Banken in Deutschland, um ihren Kunden einen Mehrwert zu bieten. Mit welchen Banken kooperiert die Cash Group außerdem noch? **
Ähnliche Suchbegriffe für Pool-Oberflurrollladen---Bank
-
Pool-Rollo / Pool-Abdeckung elektrisch / automatisch - BankPool-Rollo / Pool-Abdeckung elektrisch / automatisch Bank - Rolladen Poolabdeckung: automatischer & elektrischer Pool Oberflurrolladen „Offen" - mit Montageservice und 10 Jahren Gewährleistung6425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen vertraglichen Bedingungen und Pflichten, die bei einem Leasingvertrag zwischen Leasinggeber und Leasingnehmer festgelegt werden?
Die typischen vertraglichen Bedingungen eines Leasingvertrags umfassen die Laufzeit, die monatliche Leasingrate und die Kilometerbegrenzung. Zu den Pflichten des Leasingnehmers gehören die regelmäßige Zahlung der Leasingrate, die Instandhaltung des Fahrzeugs und die Rückgabe in einem vereinbarten Zustand am Vertragsende. Der Leasinggeber ist verpflichtet, das Fahrzeug in einem verkehrssicheren Zustand zu übergeben und für eventuelle Reparaturen während der Vertragslaufzeit zu sorgen. **
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
-
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.